Hvad skal du gemme?
Regnskabsmateriale er mere end selve årsregnskabet. Det omfatter blandt andet materiale, der dokumenterer virksomhedens indtægter, udgifter og øvrige bogførte transaktioner.
Det kan fx være:
- købs- og salgsfakturaer
- kvitteringer og andre bilag
- dokumentation for bogførte transaktioner
- kontrakter og aftaler, når de danner grundlag for bogføringen
- regnskaber, opgørelser og materiale, der dokumenterer oplysninger i årsrapporten
- virksomhedens beskrivelse af bogføringsprocedurer, når den er omfattet af dette krav.
Det afgørende er, at der er et kontrolspor, så en bogført post kan følges tilbage til den dokumentation, den bygger på.
Hvor længe skal materialet gemmes?
Som hovedregel skal regnskabsmateriale gemmes i 5 år efter udgangen af det regnskabsår, materialet vedrører.
Pligten gælder også, selvom virksomheden skifter bogføringssystem, lukker, går konkurs eller bliver tvangsopløst.
Skal bilag gemmes digitalt?
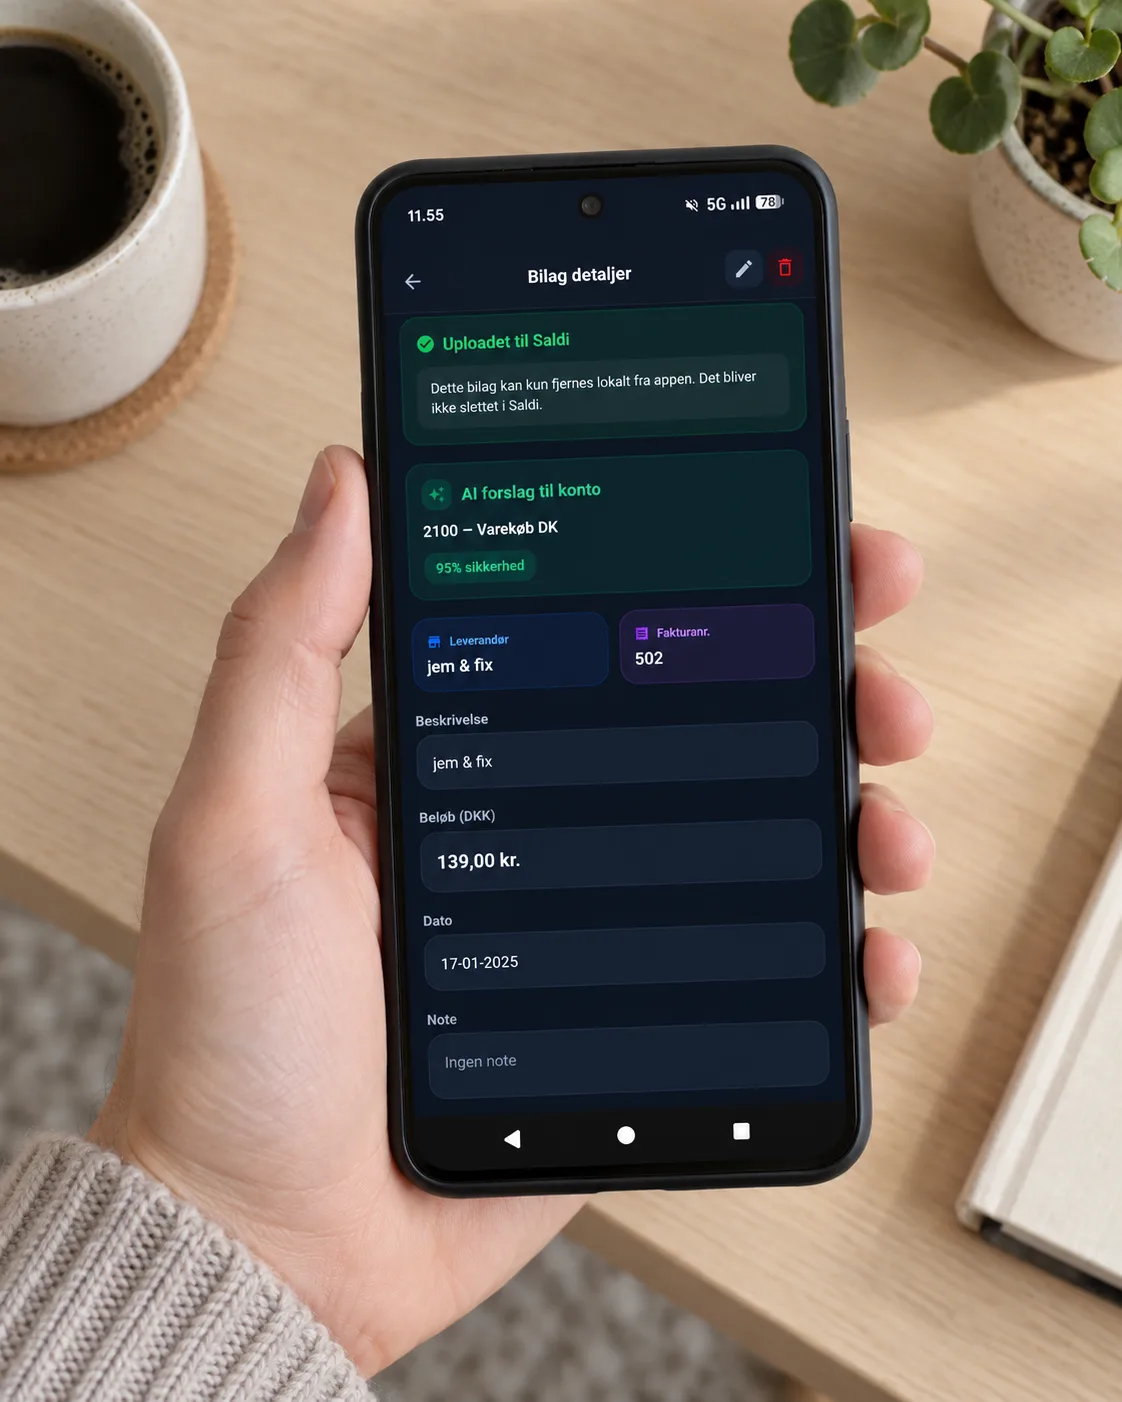
Du kan som udgangspunkt opbevare regnskabsmateriale elektronisk. For virksomheder, der er omfattet af reglerne om digital bogføring, skal de bogførte transaktioner og de bilag, der dokumenterer dem, opbevares i et digitalt bogføringssystem.
Det betyder blandt andet, at fakturaer og andre bilag kan opbevares sammen med den relevante postering i bogføringssystemet frem for i fysiske mapper.
Er der undtagelser?
Kort fortalt
5 år er hovedreglen. Gem de bilag og oplysninger, der dokumenterer virksomhedens bogføring, så det efterfølgende er muligt at følge en postering tilbage til dens grundlag.
Er virksomheden omfattet af digital bogføring, skal registreringerne og de tilhørende bilag opbevares digitalt i bogføringssystemet.